Il “Decreto Omnibus” (D.Lgs. 148/2026) intervenendo sull’art. 51, comma 4, lett. a), del TUIR ha previsto alcune modifiche in merito alla disciplina riguardante la determinazione del fringe benefit derivante dalla messa a disposizione ai dipendenti di veicoli aziendali e di eventuali optional.
NOVITA’ INTRODOTTE
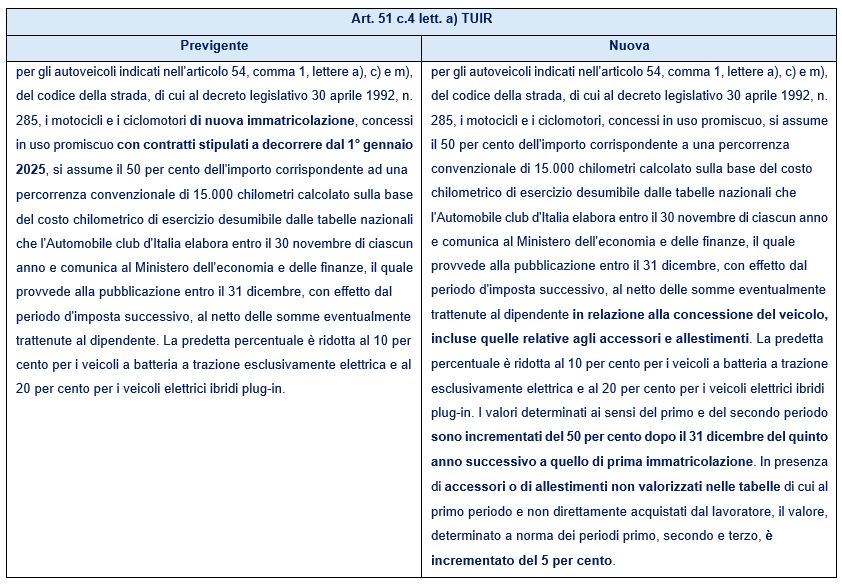
L’art. 51 c.4 lett. a) del TUIR disciplina il “fringe benefit” derivante dagli autoveicoli / motocicli / ciclomotori assegnati ai dipendenti in uso promiscuo. Nello specifico, la norma prevede la determinazione forfetaria dell’importo del fringe benefit mediante l’applicazione di una determinata percentuale all’importo corrispondente alla percorrenza convenzionale di 15.000 km calcolato sulla base del costo chilometrico stabilito dalle tabelle ACI, al netto dell’eventuale somma trattenuta al dipendente.
A seguito delle modifiche introdotte dal Decreto Omnibus, come evidenziato dalla Relazione Illustrativa, la nuova previsione normativa prevede che l’importo forfetariamente determinato:
- è da considerare al netto delle somme eventualmente trattenute al dipendente in relazione al veicolo concesso considerando anche gli eventuali accessori / allestimenti;
- dopo il 31.12 del quinto anno successivo a quello di prima immatricolazione l’importo deve essere incrementato del 50%;
- l’importo va altresì incrementato del 5% in presenza di accessori / allestimenti non valorizzati dalle Tabelle ACI e non acquistati direttamente dal dipendente.
Come specificato all’interno della Relazione Illustrativa, ai fini della determinazione forfetaria non occorre più far riferimento al requisito della nuova immatricolazione bensì all’anzianità del veicolo assegnato.
Resta ferma l’applicazione delle diverse percentuali forfetarie (10% – 20% – 50%) in base alla tipologia di trazione del veicolo (full electric – ibrida plug in – diversa).
DECORRENZA DELLE NUOVE DISPOSIZIONI
L’applicazione del regime fiscale vigente al 31.12.2024 (percentuali differenziate in base al livello di emissioni) è estesa ai veicoli ordinati entro il 31.12.2024 e concessi in uso al dipendente entro il 31.12.2025 (anziché il 30.06.2025).
Pertanto, la formulazione dell’art. 51 c.4 vigente fino al 31.12.2024 è applicabile ai veicoli:
- concessi in uso promiscuo dall’01.07.2020 al 31.12.2024;
- ordinati dal datore di lavoro entro il 31.12.2024 e concessi in uso promiscuo nel corso del 2025.
Anche per tali fattispecie, a partire dall’01.01 del sesto anno successivo a quello di prima immatricolazione dovrà essere applicata la maggiorazione del 50% prevista dalla recente formulazione.
Inoltre, tali disposizioni sono applicabili anche ai veicoli riassegnati ad altri dipendenti.
CONFRONTO NORMATIVO
Si riporta di sotto la comparazione tra la previgente normativa e la nuova disposizione: