Vi informiamo che, con il Decreto MiMiT del 14 ottobre 2026, è stata resa nota l’attivazione, sulla piattaforma gestita dal GSE, della funzionalità per la presentazione della comunicazione di completamento degli investimenti ai fini della fruizione dell’iper-ammortamento.
Con tale attivazione si completa l’iter procedurale previsto per l’accesso all’agevolazione, relativa agli investimenti effettuati o da effettuare nel periodo 01.01.2026 – 30.09.2028 nei beni agevolabili previsti dalla disciplina.
COMUNICAZIONI DA PREDISPORRE
Si ricorda che l’iper-ammortamento consiste nella maggiorazione del costo d’acquisto di beni nuovi ai fini della determinazione di maggiori quote di ammortamento / canoni di leasing per le imprese che effettuano investimenti in beni nuovi strumentali di cui alle Tabelle IV e V della L. 199/2025 (Finanziaria 2026) nel periodo 01.01.2026 – 30.09.2028. Si rimanda ai nostri alert n.19/2026 e n.20/2026 per maggiori dettagli in merito.
Come noto, al fine di poter fruire dell’iper-ammortamento occorre procedere con l’invio di tre distinte comunicazioni:
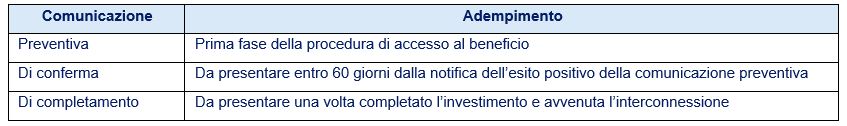
Il mancato invio delle comunicazioni previste non consente il perfezionamento della procedura per la fruizione dell’agevolazione. Inoltre, sono inoltre previste due ulteriori comunicazioni, periodica e integrativa, ai fini del monitoraggio del beneficio.
COMUNICAZIONE DI COMPLETAMENTO
La comunicazione di completamento deve essere trasmessa una volta ultimato l’investimento e avvenuta l’interconnessione dei beni e, in ogni caso, entro il 15 novembre 2028.
La comunicazione può riguardare uno o più beni già indicati nella precedente comunicazione di conferma e non può comprendere beni diversi né importi superiori rispetto a quelli precedentemente confermati.
Nella comunicazione devono essere indicati, tra gli altri:
- la data effettiva di completamento dell’investimento, compresa tra il 1° gennaio 2026 e il 30 settembre 2028;
- il coefficiente di ammortamento fiscale;
- la data di interconnessione;
- il costo di acquisizione agevolabile aggiornato, qualora inferiore a quello precedentemente comunicato; in sostanza, dovrà essere indicato il minore tra il costo di acquisizione effettivo e quello riportato nella comunicazione di conferma;
- gli estremi delle fatture di acquisto o dei contratti di leasing relativi ai costi agevolabili;
- le attestazioni relative al possesso della perizia tecnica asseverata e della certificazione contabile (si veda nostro alert. n.27/2026).
Per ciascun bene completato, la somma degli importi risultanti dalle fatture di acquisto o dai contratti di leasing deve garantire una copertura almeno pari al 100% del costo di acquisizione agevolabile dichiarato.
MODALITA’ DI INVIO
La comunicazione deve essere presentata tramite la piattaforma NPTR5, disponibile nell’“Area Clienti” del sito del GSE (www.gse.it) e accessibile tramite SPID o CIE, utilizzando lo specifico modello previsto.
L’accesso alla funzionalità relativa alla comunicazione di completamento è consentito solo alle imprese che abbiano già ottenuto esito positivo della comunicazione di conferma.
A seguito dell’invio:
- entro 24 ore viene rilasciata la “Ricevuta di avvenuto invio della comunicazione di completamento”;
- entro 10 giorni lavorativi dalla ricevuta, il GSE comunica l’esito della verifica:
- qualora la documentazione risulti incompleta, la pratica viene posta nello stato “In interlocutorio” e l’impresa deve trasmettere le integrazioni richieste entro 10 giorni lavorativi;
- entro ulteriori 10 giorni lavorativi dall’invio delle integrazioni, il GSE rilascia l’esito positivo o negativo della comunicazione.
DECORRENZA DELL’AGEVOLAZIONE
La data di trasmissione della comunicazione di completamento assume particolare rilevanza, in quanto individua il periodo d’imposta a decorrere dal quale può essere fruito l’iper-ammortamento.
La maggiorazione del costo di acquisizione rileva, infatti, a decorrere dal periodo d’imposta nel quale viene trasmessa al GSE la comunicazione di completamento, a condizione che il bene sia entrato in funzione entro il medesimo periodo d’imposta.
La fruizione dell’agevolazione resta, in ogni caso, subordinata alla ricezione della comunicazione di esito positivo delle verifiche effettuate dal GSE.
Per gli investimenti effettuati, interconnessi ed entrati in funzione nel corso del 2026, la trasmissione della comunicazione di completamento entro il 31 dicembre 2026 consentirà di beneficiare dell’iper-ammortamento già nel Modello REDDITI 2027 nel caso di esito positivo del GSE.